Vendre son or ou ses bijoux : taxe forfaitaire, plus-value et justificatifs
Bijoux de famille, pièces héritées, or de dot : en France, chaque vente d'or est taxée. Taxe forfaitaire de 11,5 % ou 6,5 %, option pour la plus-value, preuves acceptées, seuil de 5 000 € et cas du Maghreb : ce qu'il faut savoir avant de passer au comptoir.
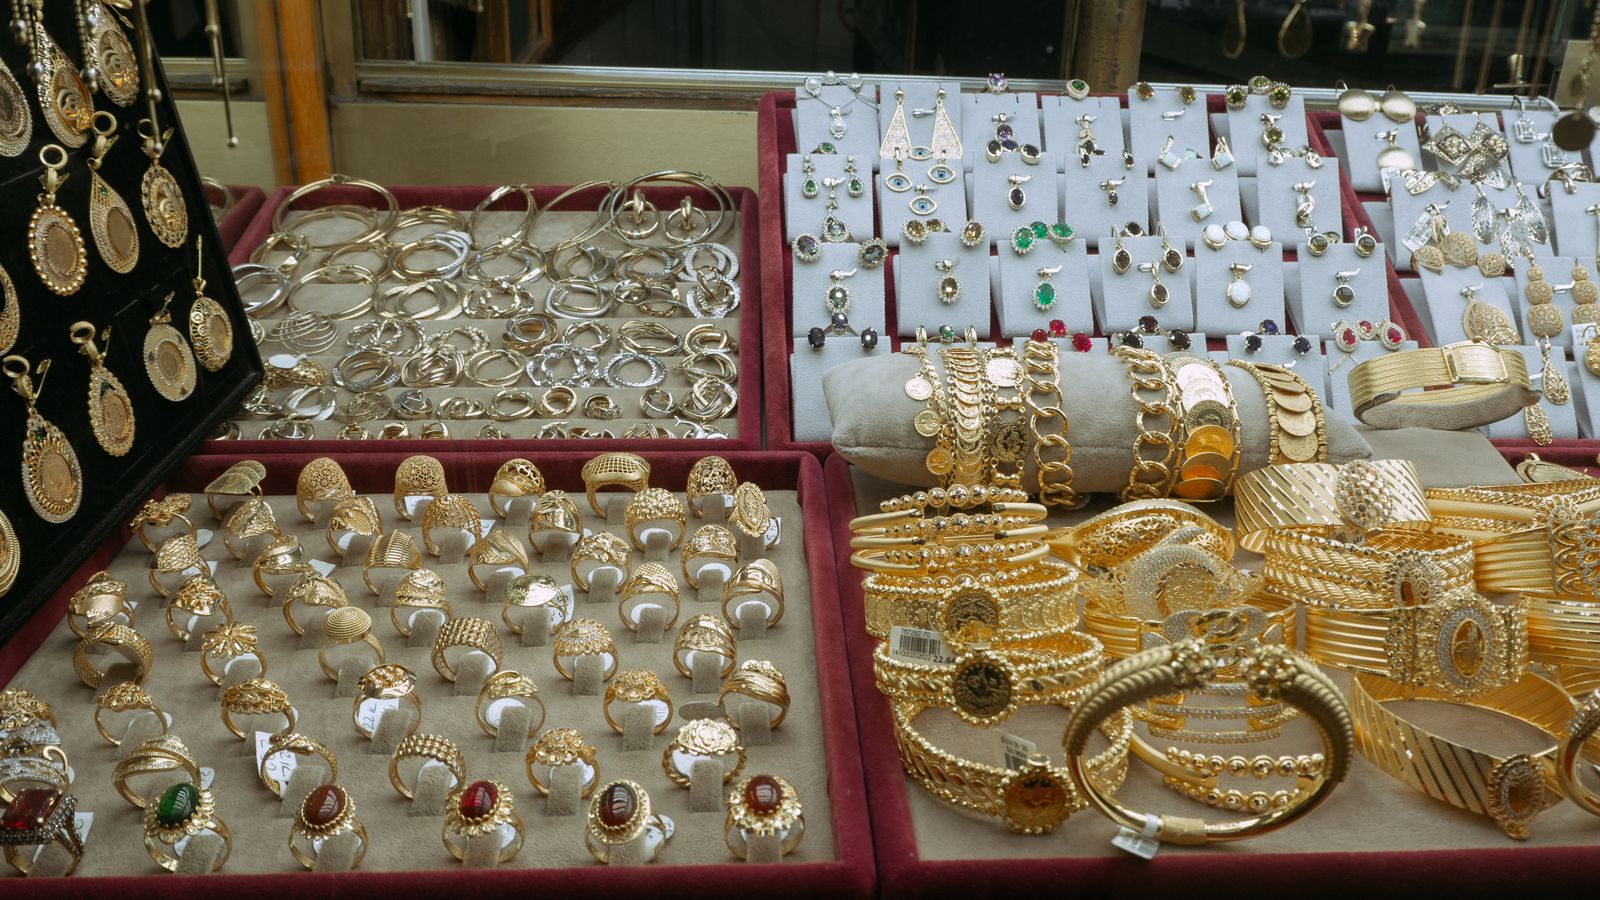
En France, vendre de l'or déclenche par défaut une taxe forfaitaire sur le prix de vente : 11,5 % pour les pièces et lingots, 6,5 % pour les bijoux, exonérés jusqu'à 5 000 € par vente. Si vous prouvez la date et le prix d'achat, vous pouvez opter pour l'impôt sur la plus-value (36,2 % du gain en 2026), réduit de 5 % par année de détention au-delà de la deuxième et nul après 22 ans.
Bracelets de mariage, pièces héritées, chaîne cassée oubliée dans un tiroir : quand on vend de l'or en France, le fisc prélève sa part, même sur une vente à perte. Tout se joue sur deux points : la catégorie de l'objet (métal précieux ou bijou) et les papiers qui prouvent quand et à quel prix il a été acquis. Ce guide s'adresse aux particuliers qui ont leur domicile fiscal en France. Il ne donne aucun conseil sur le moment de vendre.
Taxe forfaitaire ou plus-value : les deux régimes
Par défaut, la vente est soumise à la taxe forfaitaire sur les objets précieux, calculée sur le prix de vente total, quel que soit le gain. Son taux dépend de la catégorie fiscale de l'objet :
- Métaux précieux (lingots, pièces d'or ou d'argent frappées après 1800, déchets et débris de métal précieux) : 11 %, plus 0,5 % de CRDS, soit 11,5 %, dès le premier euro ;
- Bijoux, objets d'art, de collection ou d'antiquité : 6 %, plus 0,5 % de CRDS, soit 6,5 %. Les pièces frappées avant 1800 sont rangées parmi les objets de collection.
Pour les bijoux, une vente de 5 000 € ou moins est exonérée. Le seuil s'apprécie vente par vente et objet par objet, sauf pour un ensemble (paire de boucles d'oreilles, collier de perles, service en argent) : un ensemble vendu en plusieurs fois au même acheteur, à des dates rapprochées, compte comme une seule vente. Ce seuil ne s'applique jamais aux métaux précieux.
Attention à la frontière entre les deux catégories : la doctrine fiscale classe les objets en or travaillés parmi les bijoux, même s'ils partent à la fonte ; seuls les déchets et débris relèvent des métaux précieux. Pour un lot de bijoux cassés, demandez au professionnel quelle catégorie il retient sur le bordereau.
Le vendeur peut aussi opter pour le régime des plus-values (déclaration n° 2092). L'impôt ne porte alors que sur le gain réel (prix de vente moins prix d'achat), réduit d'un abattement de 5 % par année de détention au-delà de la deuxième : au-delà de 22 ans de détention, le gain est totalement exonéré. Le gain restant supporte 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % en 2026. Certaines publications ont annoncé 37,6 % au début de 2026 ; d'après les analyses de la loi de financement de la sécurité sociale pour 2026 publiées en janvier 2026 par les cabinets CMS Francis Lefebvre et TGS France, les plus-values sur biens meubles des particuliers ont échappé à la hausse de la CSG. Une vente à perte ne coûte rien sous ce régime, alors que la taxe forfaitaire resterait due : c'est l'un des pièges relevés dans notre article sur la vente d'or et de bijoux.
L'option n'est ouverte qu'à une condition : prouver la date et le prix d'acquisition, ou une détention de plus de 22 ans.
| Critère | Taxe forfaitaire | Option pour la plus-value |
|---|---|---|
| Base de calcul | Prix de vente total | Gain réel, après abattement |
| Taux en 2026 | 11,5 % (métaux), 6,5 % (bijoux) | 36,2 % du gain imposable |
| Justificatif exigé | Aucun | Date et prix d'achat, ou plus de 22 ans de détention |
| Vente à perte | Taxe due | Rien à payer |
| Détention de plus de 22 ans | Taxe due | Exonération totale |
| Bijou vendu 5 000 € ou moins | Exonéré | Exonéré |
| Formulaire | 2091-SD | 2092-SD |
Sources : BOFiP (BOI-RPPM-PVBMC-20-10 et 20-20), douane.gouv.fr, analyses de la LFSS 2026 (CMS, TGS, janvier 2026), relevé du 24 octobre 2026.
Trois cas chiffrés
Les montants ci-dessous sont fictifs, choisis pour montrer le mécanisme. Ils ne disent rien du cours de l'or, qui change chaque jour.
| Situation | Taxe forfaitaire | Option pour la plus-value |
|---|---|---|
| Dix pièces d'or achetées 2 000 € avec facture, revendues 4 000 € onze ans plus tard | 460 € | 398 € (gain de 2 000 €, abattement de 45 %) |
| Bracelet hérité, déclaré 3 000 € dans la succession, revendu 6 000 € huit ans plus tard | 390 € | 760 € (gain de 3 000 €, abattement de 30 %) |
| Parure vendue 6 000 €, détenue depuis plus de 22 ans avec un écrit qui le prouve | 390 € | 0 € |
Exemple de démonstration, chiffres fictifs ; taux de 2026 (11,5 %, 6,5 % et 36,2 %), calcul du 24 octobre 2026.
Le régime le moins cher n'est donc pas toujours le même : la taxe forfaitaire l'emporte souvent quand le gain est fort et récent, l'option quand la vente se fait à perte, avec un petit gain ou après une longue détention.
Or de famille, héritage, dot : ce qui sert de preuve
La doctrine fiscale admet la preuve « par tous moyens », mais liste les pièces attendues pour la date et le prix d'acquisition :
- une facture d'un commerçant ou d'une maison de ventes ;
- un reçu ou une facture d'un particulier ;
- un certificat d'un officier ministériel pour un objet acheté aux enchères ;
- pour un bien hérité ou donné, un extrait de la déclaration de succession ou de l'acte de donation qui mentionne distinctement l'objet.
Si la succession n'est pas encore déclarée au moment de la vente, l'option reste admise : la déclaration n° 2092 indique alors la date du décès et l'identité du défunt. En revanche, un bijou noyé dans le forfait mobilier de la succession ne suffit pas, sauf si la facture adressée au défunt, ou une lettre de sa main, le décrit précisément.
Pour prouver une détention de plus de 22 ans, tout écrit qui décrit le bien et date sa possession est recevable : inventaire d'huissier, contrat d'assurance, catalogue. Le témoignage n'est pas admis. Les textes ne disent rien des actes étrangers ; un contrat de mariage ou un inventaire dressé au Maghreb qui décrit les bijoux de dot relève a priori de ce « tout écrit », traduction à l'appui, sous réserve de l'appréciation de l'administration.
Pour les pièces et les lingots, la règle est stricte : la preuve n'est possible que si l'objet est individualisé (numéro, gravure, emballage scellé, inscription sur un compte). Des pièces anonymes gardées en vrac ne permettent pas d'opter : c'est la taxe forfaitaire de 11,5 %.
Vendre à un professionnel, étape par étape
Trier ce que vous vendez
Séparez lingots et pièces récentes (métaux précieux), bijoux, et pièces antérieures à 1800 : les taux et le seuil de 5 000 € diffèrent.
Réunir les papiers avant le rendez-vous
Factures, extrait de succession, acte de donation, contrat d'assurance : c'est le professionnel qui dépose la déclaration d'option, il vous faut donc ces pièces le jour de la vente.
Comparer les offres
Les acheteurs d'or doivent afficher leurs prix et faire une estimation personnalisée. Pesée, titre du métal en millièmes et prix figurent dans un contrat écrit, obligatoire.
Garder la rétractation en tête
Vous disposez de 48 heures après la signature pour vous rétracter, par remise en main propre ou lettre recommandée du formulaire prévu. Ce délai ne vaut pas pour l'or d'investissement.
Refuser les espèces
Un professionnel qui achète des métaux à un particulier doit payer par chèque barré ou par virement à votre nom.
Contrôler la taxe retenue
Le professionnel retient la taxe sur le prix, la reverse et dépose la déclaration n° 2091 ou n° 2092. Gardez le bordereau : vous restez responsable des informations données, comme le prix d'achat.
Entre particuliers, sans intermédiaire, c'est le vendeur qui dépose lui-même la déclaration n° 2091 (ou n° 2092) auprès de son service des impôts et paie la taxe dans le mois qui suit la vente.
Or emporté au Maghreb, or rapporté en France
Vendre là-bas ne fait pas échapper à la taxe française. Pour un résident fiscal de France, l'exportation définitive d'or ou de bijoux hors de l'Union européenne est taxée comme une vente : 11 % ou 6 % de la valeur en douane, plus 0,5 % de CRDS, liquidés sur la déclaration d'exportation. La vente dans un pays tiers d'un bien d'abord sorti « temporairement » est aussi taxable. Les bijoux de 5 000 € ou moins restent exonérés.
Pièces et lingots comptent comme de l'argent liquide. Les pièces contenant au moins 90 % d'or et les lingots titrant au moins 99,5 % entrent dans le seuil de 10 000 € à déclarer à la douane (service en ligne DALIA) pour toute entrée ou sortie de l'Union européenne. Les bijoux ne sont pas visés par cette règle, mais un bijou acheté hors de l'Union peut dépasser la franchise des voyageurs : notre guide sur la douane et les franchises entre l'Algérie et la France détaille ce qu'on peut rapporter.
Si vous vivez à l'étranger, une vente faite en France est exonérée de la taxe forfaitaire, à condition de prouver votre domicile fiscal hors de France (attestation sur l'honneur et pièce d'identité, conservées par l'acheteur professionnel) et, sur demande, l'importation ou l'acquisition régulière de l'objet. Pour l'or reçu d'un parent resté au pays, notre guide sur l'héritage d'un bien en Algérie aide à rassembler les actes utiles.
Questions fréquentes
Peut-on vendre de l'or sans facture ?
Oui. Sans justificatif, la vente est soumise à la taxe forfaitaire : 11,5 % du prix pour les pièces et lingots, 6,5 % pour les bijoux au-delà de 5 000 €. Seule l'option pour la plus-value exige des preuves.
L'or blanc ou l'or 9 carats sont-ils taxés autrement ?
Non. Le taux dépend de la catégorie de l'objet (métal précieux ou bijou), pas du carat ni de la couleur de l'or. Le titre joue sur le prix proposé, pas sur le taux de la taxe.
Faut-il payer la taxe si l'on vend moins cher qu'on a acheté ?
Sous la taxe forfaitaire, oui : elle porte sur le prix de vente. Avec l'option pour la plus-value, une vente à perte ne coûte rien, à condition de pouvoir prouver le prix d'achat.
Une vieille pièce d'or est-elle un métal précieux ?
Une pièce frappée après 1800 est un métal précieux (11,5 %). Une pièce antérieure à 1800 est un objet de collection : taux de 6,5 % et exonération jusqu'à 5 000 €.
Donner ses bijoux à ses enfants plutôt que les vendre ?
Un don manuel se déclare aux impôts, comme le rappelle notre article sur les dons aux enfants. Une déclaration qui décrit précisément chaque bijou servira aussi de justificatif le jour où l'enfant le vendra.
Quand vendre son or ?
Ce guide ne donne pas de conseil d'investissement. Consultez le cours du jour auprès de plusieurs acheteurs et comparez le prix proposé au gramme, une fois la taxe déduite.
Journal des modifications
- Mis à jour : première publication, le